Prognoza pe termen mediu 2026‐2029, varianta actualizată pentru rectificarea bugetară
Un element important în configurarea actualului scenariu îl reprezintă accentuarea tensiunilor geopolitice din Orientul Mijlociu, care a generat un nou şoc pe pieţele internaţionale ale produselor energetice, cu efecte asupra preţurilor combustibililor şi asupra costurilor de producţie şi transport. Pentru economia românească, aceste influenţe s-au suprapus efectelor măsurilor de consolidare fiscal – bugetară şi nivelului încă ridicat al inflaţiei, contribuind la reducerea puterii de cumpărare a populaţiei şi la prelungirea perioadei de ajustare a consumului privat. În acelaşi timp, majorarea costurilor din oferta internă, într-un context caracterizat de o cerere modestă, a afectat competitivitatea unor activităţi industriale şi capacitatea acestora de a reveni la nivelurile de producţie anterioare.
Actualul scenariu macroeconomic, are în vedere reevaluarea perspectivelor economice pentru anul 2026 pe baza realizărilor statistice din primul semestru şi a informaţiilor disponibile pentru perioada următoare, precum şi a modificării ipotezelor privind evoluţia mediului economic internaţional.
1. Estimările macroeconomice pentru anul 2026
Potrivit datelor provizorii publicate de Institutul Naţional de Statistică, produsul intern brut a înregistrat în primul semestru al anului 2026 o scădere în termeni reali de 0,6%, evoluţie care reflectă persistenţa dificultăţilor economice, pe fondul reducerii activităţii industriale şi a unor categorii de servicii.
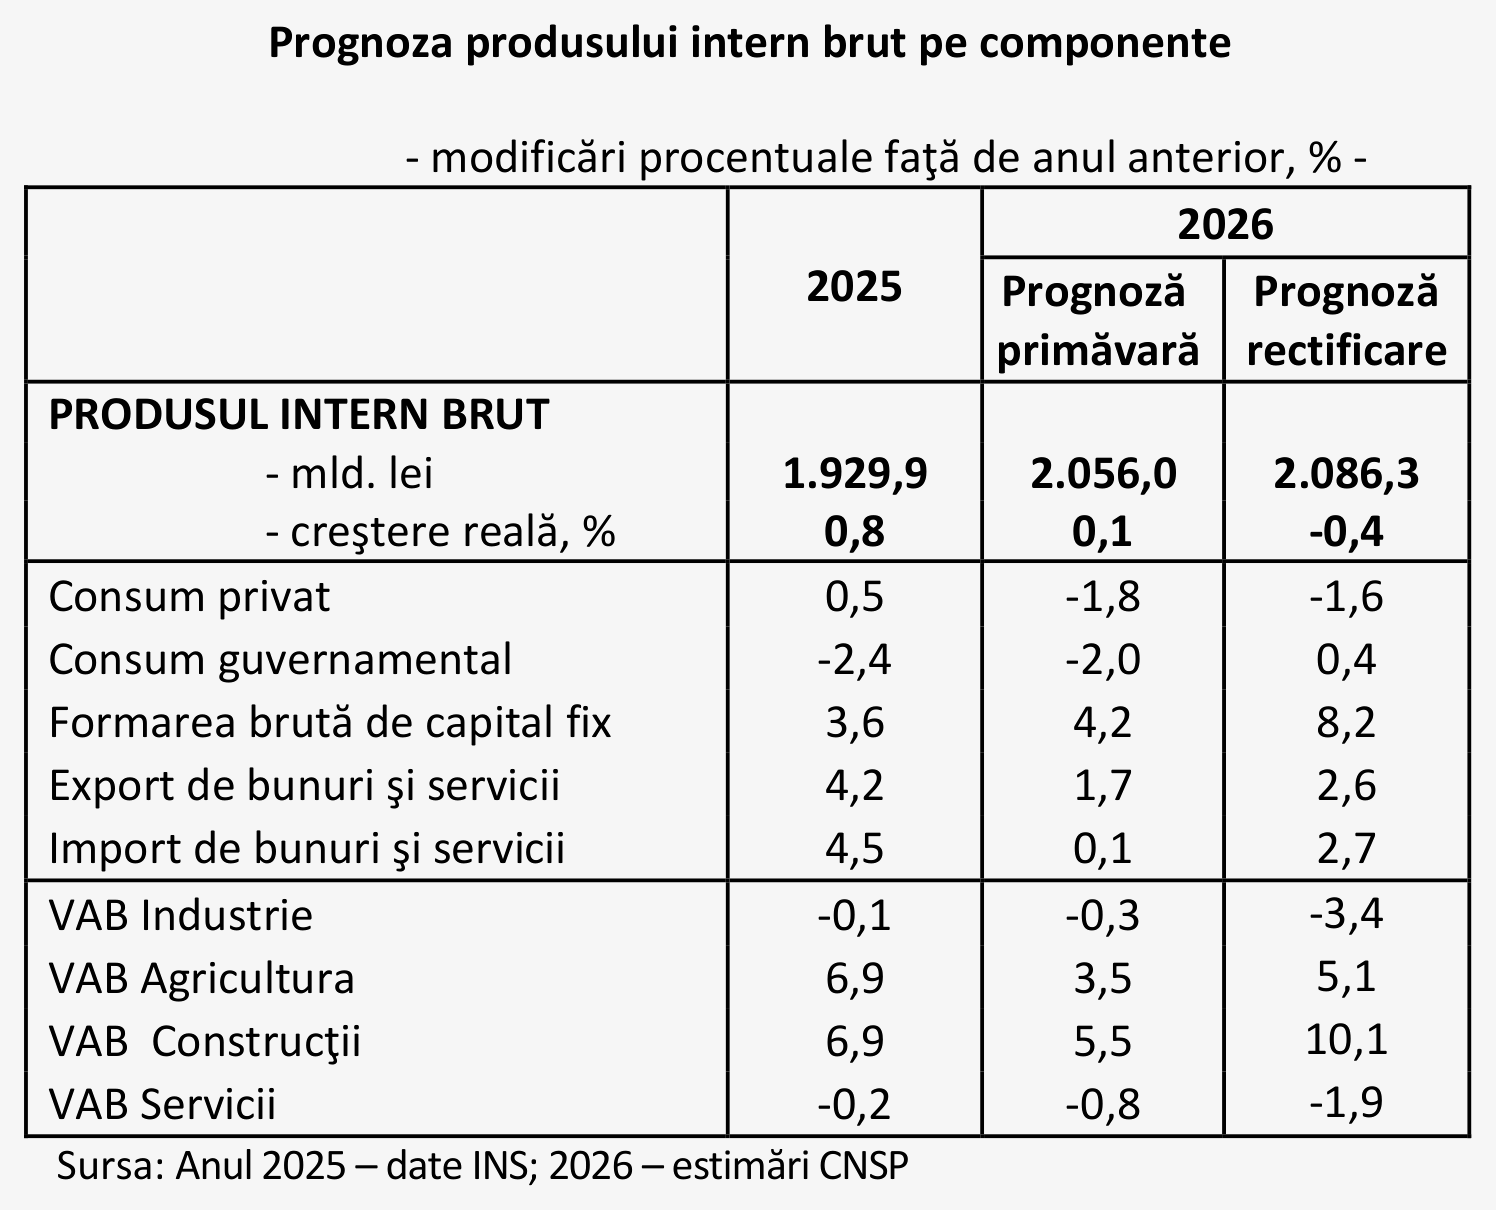
La nivel anual, influenţa pozitivă a unor activităţi care au înregistrat performanţe, în principal lucrările de construcţii şi agricultura, dar şi evoluţia indicatorilor cererii interne ce beneficiază de un efect statistic de bază pozitiv în a doua jumătate anului, au condus la estimarea unei contracţii uşoare a economiei cu 0,4%. Totodată, revizuirea în sens ascendent a valorii nominale a PIB la 2.086,3 mld. lei reflectă atât actualizarea nivelului de referinţă aferent anului 2025, pe baza celor mai recente date publicate de INS, cât şi modificarea estimării privind deflatorul PIB, de la 7,2% la 8,5%, în contextul menţinerii unor presiuni asupra preţurilor din economie.
Pe partea ofertei, revizuirea cea mai importantă priveşte industria, pentru care s-a estimat o reducere mai amplă, cu 3,4%, a valorii adăugate brute. Ajustarea reflectă atât rezultatele înregistrate în prima parte a anului, cât şi perspectiva menţinerii unei cereri interne modeste, în condiţiile în care costurile ridicate ale energiei şi ale consumurilor intermediare continuă să afecteze activitatea unor ramuri industriale.
În sectorul serviciilor, valoarea adăugată brută este prognozată să se reducă cu 1,9%, determinată în special de rezultatele mai slabe ale comerţului, transporturilor şi serviciilor de piaţă. Pentru ultima parte a anului, nu sunt anticipate modificări semnificative ale comportamentului de consum, astfel încât sectorul terţiar va continua să resimtă efectele cererii interne reduse.
Pe de altă parte, construcţiile au înregistrat o evoluţie peste aşteptări, susţinută de accelerarea investiţiilor şi de intensificarea lucrărilor aferente proiectelor de infrastructură. Având în vedere rezultatele statistice şi perspectivele continuării proiectelor aflate în execuţie, prognoza privind creşterea valorii adăugate brute din construcţii a fost majorată de la 5,5% la 10,1%.
Pentru agricultură, estimarea de creştere a valorii adăugate brute a fost revizuită ascendent la 5,1%, ca urmare a unei producţii vegetale favorabile la culturile de toamnă, contribuţia pozitivă a sectorului atenuând parţial efectele contracţiei din industrie şi servicii.